Immobilien als Kapitalanlage: Was Deutschland denkt – Umfrage 2025
Die meisten Deutschen wissen, dass das Sparbuch nichts bringt. Und sparen trotzdem so weiter. Warum? Wir haben 201 Arbeitnehmer gefragt, wie sie ihr Geld anlegen, was sie von einer Immobilie als Kapitalanlage erwarten und welche Sorge sie vom Kauf abhält. Die Antworten zeigen ein Muster, das du vielleicht an dir selbst wiedererkennst.
- 58 % setzen auf Sparbuch, Tagesgeld oder Festgeld. Nur 17 % investieren in Immobilien.
- Altersvorsorge ist mit 35 % der wichtigste Grund für einen Immobilienkauf, noch vor der Absicherung der Familie.
- Größte Bremse: zu hohes Eigenkapital (44 %). Bei LINVO Capital geht es ab 40.000 € Eigenkapital und 3.000 € netto im Monat.
Wo die Deutschen ihr Geld anlegen: Das Sparbuch führt
Sparbuch, Tagesgeld und Festgeld sind mit 58 % die beliebtesten Anlageformen der Befragten. Das ist bemerkenswert, denn genau diese Anlagen verlieren seit 2022 real an Wert. 36 % halten Wertpapiere, 25 % Kryptowährungen. In Immobilien investieren nur 17 %, genauso viele legen derzeit gar kein Geld an.
Das Muster dahinter: Die Mehrheit wählt, was sich sicher anfühlt, nicht was rechnerisch sinnvoll ist. Warum das auf dem Tagesgeldkonto teuer wird, zeigt der Beitrag Tagesgeld vs. Inflation: Warum dein Erspartes real schrumpft.
Die Mehrheit wählt, was sich sicher anfühlt, nicht was rechnerisch sinnvoll ist.
Warum Deutschland in Immobilien investiert: Altersvorsorge vor allem
Mit 35 % ist die Altersvorsorge der wichtigste Grund, eine Immobilie als Kapitalanlage zu kaufen. Es folgen die Absicherung der Familie (20 %) und passive Einnahmen (13 %). Steuervorteile nennt nur 1 % der Befragten. Dabei sind sie in der Praxis oft der Hebel, der die Rechnung überhaupt aufgehen lässt. Die wenigsten wissen das, und genau deshalb lohnt es sich, es einmal für die eigene Situation durchzurechnen.
So funktioniert Altersvorsorge mit einer vermieteten Wohnung: Ein großer Teil des Kaufpreises wird über die Bank finanziert. Die Mieteinnahmen tragen die Rate mit, dazu kommen die Steuervorteile. Über die Jahre wird die Verbindlichkeit kleiner, und im Ruhestand liefert die Wohnung regelmäßige Einnahmen, unabhängig von Börsenschwankungen.
Wem Anleger vertrauen: Bank, Berater, Bekannte
Wer in Immobilien investieren will, fragt sich schnell: Wem kann ich glauben? Online gibt es unzählige Meinungen von Maklern, Influencern und selbsternannten Experten. Die Befragten setzen vor allem auf Bank und Finanzberater (52 %) sowie Freunde und Bekannte (36 %). Immobilienportale (23 %) und Fachmedien (19 %) folgen mit Abstand.
Was dabei auffällt: Menschen vertrauen Menschen, nicht Plattformen. Deshalb zeigen wir dir keine Hochglanzversprechen, sondern Kunden, die den Weg schon gegangen sind. Was sie sagen, siehst du in den Kundenstimmen.
Co-Living: 81,5 % sehen hohes Potenzial
sehr hohes Potenzial
Junge Berufstätige, Studierende und Berufseinsteiger suchen flexible, bezahlbare Wohnlösungen in der Stadt. Klassische Mietwohnungen stoßen hier an ihre Grenzen, preislich wie konzeptionell. 81,5 % der Befragten schätzen das Potenzial moderner Wohnformen wie Co-Living als eher hoch bis sehr hoch ein. Für Anleger heißt das: hohe Auslastung und eine Zielgruppe, die wächst. Mehr dazu im Beitrag „Co-Living-Investment: Chancen und Risiken für Anleger“.
Was Deutschland beim Immobilienkauf bremst: die Eigenkapital-Frage
Knapp die Hälfte der Befragten (44 %) glaubt, das nötige Eigenkapital sei zu hoch. Hier liegt die wichtigste falsche Annahme der ganzen Umfrage. Üblich sind 20 bis 30 % der Gesamtkosten, und viele rechnen deshalb gar nicht erst weiter. Bei LINVO Capital geht es ab 40.000 € Eigenkapital und 3.000 € netto im Monat. Ob das bei dir passt, ist im Gespräch in wenigen Minuten geklärt.
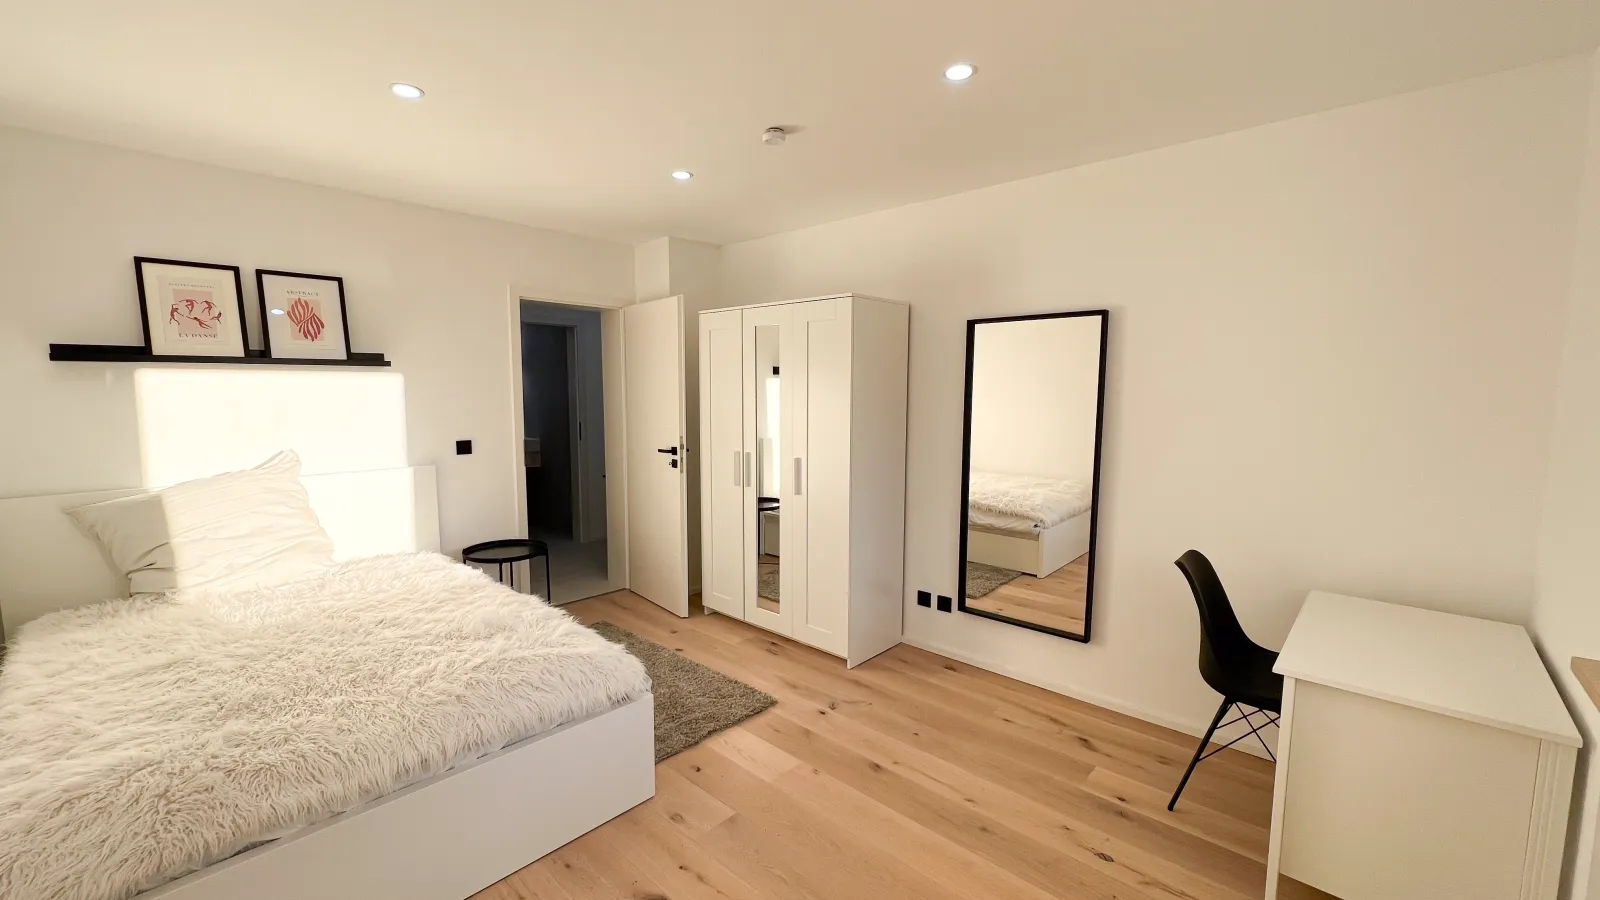
28 % fürchten unerwartete Instandhaltungskosten, 14 % Leerstand oder eine schwierige Vermietung, 10 % den Zeitaufwand. Alle drei Sorgen haben denselben Ursprung: die Annahme, alles selbst machen zu müssen. Beim Co-Living-Konzept von LINVO Capital wird die Wohnung vor dem Erstbezug saniert, zimmerweise vermietet und komplett verwaltet. Du entscheidest, wir machen den Rest.
Dein nächster Schritt
Die Umfrage zeigt: Die meisten warten, weil sie ihre eigene Ausgangslage nie geprüft haben. Du kannst das in 20 Minuten nachholen. Im kostenfreien Strategievorgespräch schauen wir auf deine Zahlen und sagen dir ehrlich, ob eine Wohnung in München für dich sinnvoll ist oder ob du besser noch wartest.
Stand: Oktober 2026 · Erstveröffentlichung 24. Oktober 2025
Dieser Beitrag dient der allgemeinen Information und ist keine Steuer-, Rechts-, Finanz- oder Anlageberatung. Alle Zahlen sind Beispiele, Durchschnitts- oder Vergangenheitswerte und keine Zusage für die Zukunft. Immobilien sind eine langfristige Anlage mit Risiken, zum Beispiel Wertschwankungen, Leerstand, Zinsänderungen oder unerwartete Kosten. Steuerliche Effekte hängen von deiner persönlichen Situation ab. Lass dich vor einer Entscheidung von deinem Steuerberater oder einer qualifizierten Fachperson beraten. Jede Investitionsentscheidung triffst du eigenverantwortlich.
Was heißt das für dich?
Das klärst du nicht mit einem Beitrag, sondern in 20 Minuten. Wir schauen auf deine Zahlen und sagen dir ehrlich, ob eine vermietete Wohnung in München zu dir passt.